Erst die vollständigen Kosten des Kaminofens berechnen
Bevor du Kreditangebote vergleichst, solltest du wissen, welchen Betrag du tatsächlich finanzieren musst. Nur den Kaufpreis des Ofens anzusetzen, führt schnell zu einer zu niedrigen Kalkulation.
Je nach Gebäude und gewünschtem Modell können beispielsweise folgende Positionen hinzukommen:
- Kaminofen
- Ofenrohr und Anschlussmaterial
- Bodenplatte oder anderer erforderlicher Bodenschutz
- Lieferung
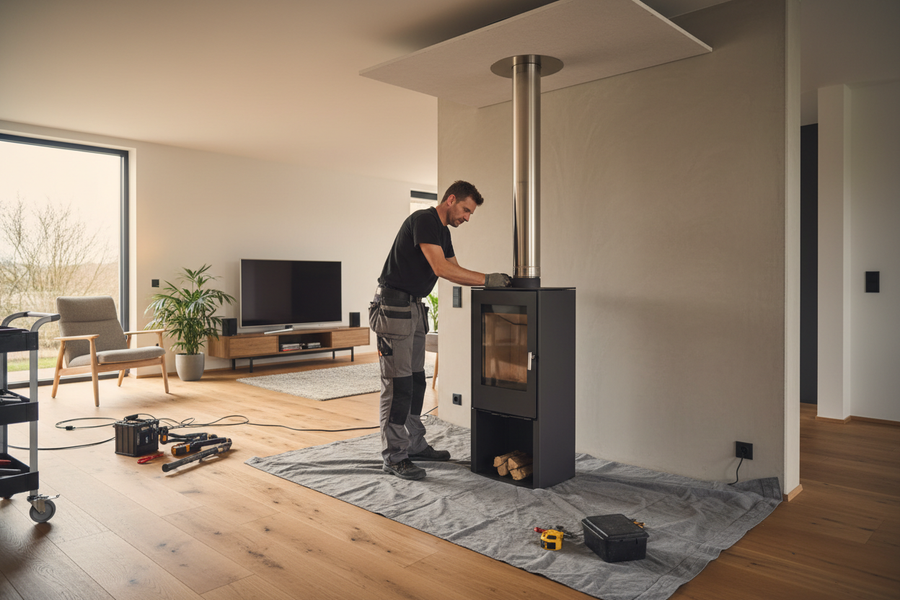
- Montage und Anschluss
- Kernbohrung oder Wanddurchführung
- Anpassungen am vorhandenen Schornstein
- eventuell ein neuer Außen- oder Edelstahlschornstein
- Arbeiten an Verbrennungsluftzufuhr oder Luft-Abgas-System
- erforderliche Abnahme und weitere Arbeiten des Schornsteinfegers
- Zubehör wie Funkenschutz, Holzlager oder Rauchrohrthermometer
Nicht jede Position fällt bei jedem Projekt an. Ein vorhandener, geeigneter Schornstein kann die Kosten erheblich reduzieren. In einem Gebäude ohne passenden Anschluss kann dagegen gerade die Abgasanlage einen großen Teil des Budgets ausmachen.
Sinnvoll ist deshalb eine kleine Reserve für Zusatzarbeiten. Erst während der Montage zeigt sich manchmal, dass eine Wanddurchführung aufwendiger wird, Bauteile angepasst werden müssen oder weiteres Anschlussmaterial benötigt wird.
Anschaffungskosten und laufende Kosten trennen
Bei der Finanzierung geht es zunächst um die Investition. Für die persönliche Haushaltsrechnung solltest du zusätzlich betrachten, was nach dem Einbau regelmäßig anfällt.
Dazu gehören vor allem:
- Brennholz
- Schornsteinfegerarbeiten
- Wartung und Reinigung
- Verschleißteile wie Dichtungen
- bei Bedarf Reparaturen
Diese Kosten gehören normalerweise nicht in den Kreditbetrag. Sie müssen aber neben der monatlichen Rate bezahlt werden können. Eine Rate von beispielsweise 150 Euro kann auf dem Papier problemlos wirken. Wenn gleichzeitig Brennholz gekauft werden muss und weitere größere Haushaltsausgaben anstehen, sieht die Belastung schnell anders aus.
Finanzierungsangebote nicht nach der Monatsrate auswählen
Bei Ratenfinanzierungen wird häufig zuerst die monatliche Belastung genannt. Für den Vergleich ist diese Zahl allein wenig hilfreich. Eine niedrige Rate kann schlicht daraus entstehen, dass der Kredit sehr lange läuft.
Wichtiger sind vier Angaben:
Kennzahl |
Was sie dir zeigt |
|---|---|
Nettodarlehensbetrag |
Wie viel Geld tatsächlich finanziert wird |
Effektiver Jahreszins |
Welche jährlichen Kreditkosten einschließlich vieler preisrelevanter Kosten entstehen |
Laufzeit |
Wie lange du an den Kredit gebunden bist |
Gesamtbetrag |
Wie viel du insgesamt zurückzahlen musst |
Der Sollzins beschreibt dagegen hauptsächlich die Verzinsung des Darlehens. Für den Vergleich mehrerer Kredite ist der effektive Jahreszins meist aussagekräftiger, sofern Angebote mit vergleichbaren Bedingungen und Laufzeiten gegenübergestellt werden.
Auch der Gesamtbetrag sollte immer mit auf den Tisch. Er macht unmittelbar sichtbar, was die Finanzierung am Ende kostet.
Beispiel: Gleicher Kreditbetrag, unterschiedliche Laufzeit
Angenommen, 5.000 Euro werden zu einem effektiven Zinssatz von ungefähr 6,9 Prozent finanziert.
Bei einer Laufzeit von 36 Monaten liegt die rechnerische Monatsrate bei rund 154 Euro. Insgesamt werden ungefähr 5.550 Euro zurückgezahlt.
Bei 48 Monaten sinkt die Rate auf rund 119 Euro. Der Gesamtbetrag steigt jedoch auf ungefähr 5.736 Euro.
Die längere Laufzeit verschafft monatlich mehr Spielraum, kostet in diesem Beispiel aber rund 186 Euro zusätzlich.
Das bedeutet nicht automatisch, dass die kürzere Laufzeit immer besser ist. Eine höhere Rate, die jeden Monat nur knapp bezahlbar ist, kann finanziell riskanter sein als eine etwas teurere Finanzierung mit ausreichend Reserve.
Laufzeit so wählen, dass die Rate wirklich ins Budget passt
Die günstigste Finanzierung nützt wenig, wenn die Rate nur in normalen Monaten funktioniert. Reparaturen am Auto, höhere Energiekosten oder eine unerwartete Rechnung kommen schließlich nicht nach Kreditplan.
Vor Vertragsabschluss lohnt sich deshalb eine einfache Haushaltsrechnung:
- Monatliches Nettoeinkommen zusammenrechnen.
- Feste Ausgaben wie Miete, Versicherungen und bestehende Kredite abziehen.
- Durchschnittliche variable Kosten für Lebensmittel, Mobilität und Freizeit berücksichtigen.
- Rücklagen und unregelmäßige Ausgaben einplanen.
- Erst aus dem verbleibenden Betrag eine realistische Kreditrate ableiten.
Wichtig ist vor allem, nicht den gesamten monatlichen Überschuss zu verplanen. Eine Finanzierung sollte auch dann noch funktionieren, wenn ein Monat teurer wird als erwartet.
Eine Anzahlung kann Zinsen sparen
Wenn bereits eigenes Kapital vorhanden ist, muss nicht zwingend das komplette Projekt finanziert werden.
Kostet der gesamte Einbau beispielsweise 7.000 Euro und du kannst 2.000 Euro selbst bezahlen, bleiben 5.000 Euro Kreditbedarf. Dadurch sinken sowohl die monatliche Rate als auch die absoluten Zinskosten.
Die vorhandene Rücklage komplett aufzubrauchen, ist allerdings ebenfalls selten sinnvoll. Nach dem Ofeneinbau sollte noch genügend Geld für unvorhergesehene Ausgaben vorhanden sein.
Sondertilgungen und vorzeitige Rückzahlung prüfen
Interessant kann außerdem sein, ob zusätzliche Zahlungen möglich sind. Dadurch lässt sich eine Finanzierung früher beenden.
Bei gewöhnlichen Verbraucherdarlehen können Verbindlichkeiten grundsätzlich ganz oder teilweise vorzeitig zurückgezahlt werden. Bei Krediten mit festem Sollzins kann unter bestimmten Voraussetzungen eine Vorfälligkeitsentschädigung verlangt werden. Sie ist bei allgemeinen Verbraucherdarlehen gesetzlich begrenzt.
Noch praktischer sind Verträge, die freiwillige Sondertilgungen ohne zusätzliche Kosten ausdrücklich ermöglichen. Gerade wenn später eine Steuererstattung, Bonuszahlung oder andere größere Einnahme erwartet wird, kann diese Flexibilität interessant sein.
Händlerfinanzierung, Ratenkredit und 0 Prozent richtig einordnen
Für einen Kaminofen kommen mehrere Finanzierungswege infrage. Welcher davon günstiger ist, lässt sich nur mit konkreten Angeboten feststellen.
Händlerfinanzierung
Bei einer Händlerfinanzierung wird der Kredit direkt im Zusammenhang mit dem Kauf vermittelt. Vertragspartner für die Finanzierung ist häufig eine Bank oder ein anderer Finanzdienstleister.
Der Vorteil liegt vor allem in der einfachen Abwicklung. Trotzdem sollte das Angebot wie jeder andere Kredit geprüft werden.
Achte insbesondere auf:
- effektiven Jahreszins
- Gesamtbetrag
- Laufzeit
- Höhe der Raten
- Schlussrate
- zusätzliche Versicherungen
- Konten oder Karten, die mit dem Vertrag verbunden sind
- Bedingungen für Sondertilgungen
Klassischer Ratenkredit
Ein separater Ratenkredit ermöglicht es, Ofen und Einbau unabhängig vom Händler zu finanzieren. Dadurch können Angebote mehrerer Banken miteinander verglichen werden.
Der Zinssatz hängt häufig unter anderem von Kredithöhe, Laufzeit und persönlicher Bonität ab. Ein Werbezins mit dem Zusatz „ab“ muss deshalb nicht der Zinssatz sein, den du tatsächlich angeboten bekommst.
Entscheidend ist das individuelle Kreditangebot.
0-%-Finanzierung
Eine Finanzierung ohne Zinsen kann tatsächlich günstig sein, wenn der Kaufpreis identisch bleibt und keine zusätzlichen Kosten entstehen.
Die Zahl „0 Prozent“ sollte trotzdem nicht das Ende des Vergleichs sein.
Prüfe beispielsweise:
- Gibt es beim Barkauf einen günstigeren Preis?
- Werden zusätzliche Produkte angeboten?
- Ist eine Kreditkarte oder ein weiterer Kreditrahmen Bestandteil des Vertrags?
- entstehen sonstige Entgelte?
- Wie lang läuft die Finanzierung?
- Ist die Rate dauerhaft tragbar?
Wenn ein Ofen bei direkter Zahlung beispielsweise 4.700 Euro kostet, beim finanzierten Angebot jedoch 5.000 Euro, ist die Finanzierung wirtschaftlich nicht kostenlos, auch wenn kein Kreditzins berechnet wird.
Nebenkosten und Zusatzprodukte können den Vergleich verändern
Ein Kreditangebot sollte möglichst ohne unnötige Zusatzprodukte betrachtet werden. Besonders aufmerksam solltest du bei sogenannten Restschuld-, Ratenschutz- oder Kreditausfallversicherungen werden.
Sie sollen je nach Vertrag beispielsweise bei Arbeitsunfähigkeit, Arbeitslosigkeit oder Tod einspringen. Gleichzeitig können solche Versicherungen teuer sein und zahlreiche Einschränkungen enthalten.
Seit Anfang 2025 gelten für neu abgeschlossene Restschuldversicherungen zusätzliche zeitliche Vorgaben: Der Versicherungsvertrag darf nicht unmittelbar zusammen mit dem Kredit abgeschlossen werden, sondern grundsätzlich erst später. Trotzdem bleibt es sinnvoll, Kosten, Leistungsumfang, Ausschlüsse und bereits vorhandenen Versicherungsschutz genau zu prüfen.
Auch bei einer Finanzierung ohne Versicherung lohnt sich ein Blick auf Details, die gern übersehen werden:
Schlussrate: Manche Angebote wirken wegen niedriger Monatsraten attraktiv, verlangen am Ende aber eine größere Restzahlung.
Variable Zinssätze: Bei längeren Laufzeiten können sich die Finanzierungskosten verändern. Feste Konditionen erleichtern den Vergleich.
Zusätzliche Kreditlinien: Manche Finanzierungsangebote sind mit Karten oder Rahmenkrediten verbunden. Diese können andere Zinsbedingungen haben als der eigentliche Kauf.
Preisnachlass bei Direktzahlung: Ein günstigerer Kaufpreis kann einen niedrigen Finanzierungszins teilweise oder vollständig ausgleichen.
Am besten vergleichst du daher nicht nur zwei Zinssätze, sondern zwei vollständige Szenarien: Wie viel Geld verlässt bis zur vollständigen Bezahlung insgesamt dein Konto?
Entscheidend ist die Gesamtbelastung
Eine Finanzierung kann sinnvoll sein, wenn der Kaminofen geplant angeschafft werden soll, ausreichend monatlicher Spielraum vorhanden ist und die Konditionen nachvollziehbar sind. Der Vergleich sollte aber immer beim vollständigen Projektpreis beginnen. Erst danach lässt sich beurteilen, welcher Kreditbetrag tatsächlich benötigt wird.
Eine niedrigere Monatsrate ist nicht automatisch günstiger. Mit zunehmender Laufzeit steigen bei verzinsten Krediten häufig die Gesamtkosten. Gleichzeitig sollte die Rate nicht so hoch gewählt werden, dass nach normalen Haushaltsausgaben kaum Reserve bleibt. Wer Effektivzins, Gesamtbetrag, Zusatzkosten, Sondertilgungsmöglichkeiten und laufende Ofenkosten gemeinsam betrachtet, bekommt ein deutlich realistischeres Bild der finanziellen Belastung.